Periodismo en Serio
Miércoles 07 de octubre de 2026 | Santiago del Estero, Argentina
Actualidad


Miércoles 7 de octubre de 2026
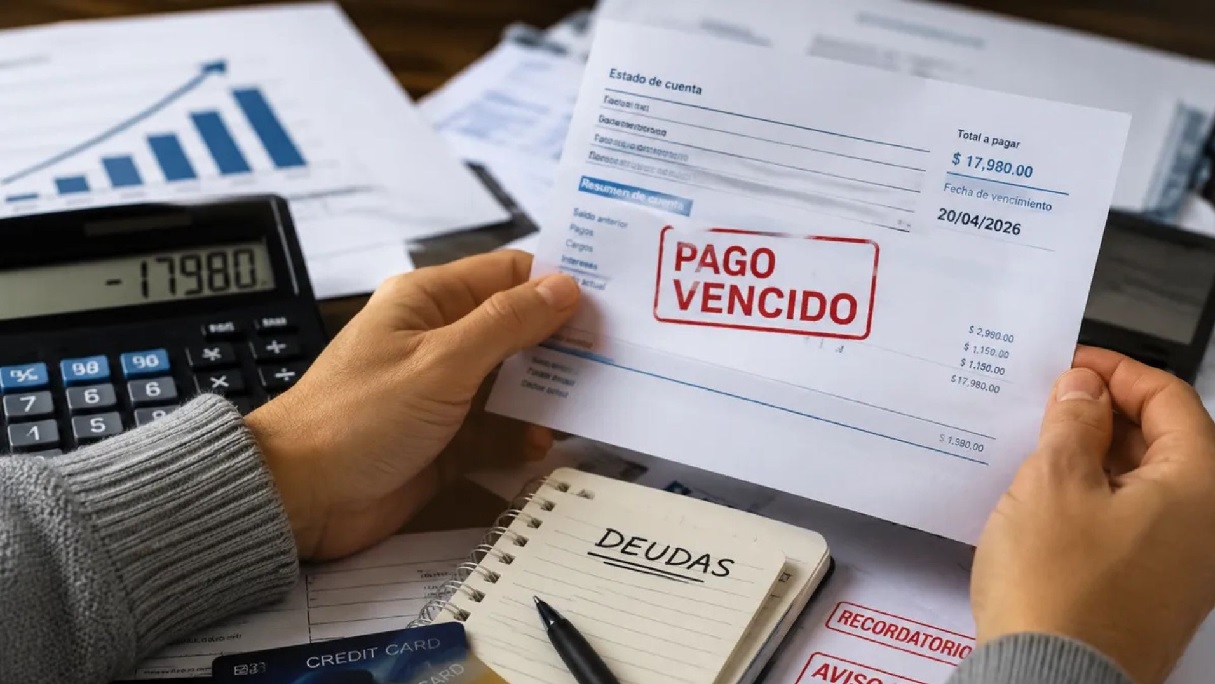
La morosidad de los hogares volvió a encender una señal de alerta sobre la situación económica durante el gobierno de Javier Milei. A los elevados niveles de incumplimiento se suma ahora un fenómeno que preocupa especialmente a las entidades financieras: una parte de los clientes que habían logrado refinanciar sus deudas volvió a incumplir los pagos. Según información a la que accedió Noticias Argentinas, en algunos bancos la reincidencia alcanza al 30% de quienes habían ingresado a planes de refinanciación.
El dato aparece cuando el sistema financiero comenzaba a observar algunos indicios de estabilización. El Banco Central informó que en julio la mora de las familias se ubicó en 12,9%, apenas por encima del 12,8% registrado en junio, mientras que la irregularidad del crédito total al sector privado alcanzó el 7,7%. Al mismo tiempo, el organismo señaló que continuaba desacelerándose el crecimiento del saldo de la cartera irregular, lo que había alimentado la expectativa de que el deterioro estuviera encontrando un techo.
Sin embargo, la reincidencia de los hogares que ya habían renegociado sus compromisos vuelve a poner en discusión esa hipótesis. Las entidades también siguen de cerca la denominada mora temprana, correspondiente a atrasos inferiores a 90 días. Ese indicador había superado los seis puntos en noviembre de 2025 y descendió hacia los cuatro puntos en julio de 2026, una mejora que había llevado a los bancos a proyectar una posible normalización hacia fines de este año. El regreso de los refinanciados al incumplimiento amenaza con postergar esa recuperación.
Detrás del fenómeno aparecen factores directamente vinculados con la capacidad de pago de las familias. La falta de recuperación del ingreso real se combina con el crecimiento del crédito registrado durante la primera etapa de la gestión de Milei y con condiciones de otorgamiento que se habían flexibilizado en medio de la competencia entre las entidades. Cuando los ingresos no alcanzan para sostener los compromisos asumidos, la refinanciación puede convertirse en una solución transitoria antes que en una salida definitiva del endeudamiento.
El problema adquiere mayor dimensión cuando se incorpora al análisis al sistema financiero no bancario. Consultoras como Econviews y EcoGo vienen advirtiendo sobre el crecimiento de la morosidad familiar. EcoGo señaló que, al sumar el crédito bancario y el no bancario, el nivel de incumplimiento alcanza registros récord. En el segmento no bancario, la mora se ubica entre el 25% y el 30%, según la empresa, mientras que en agosto ese tipo de crédito creció 1,5% en términos reales y alcanzó un stock de $16,3 billones. En contraste, el crédito bancario se contrajo 0,8% real.
La expansión del financiamiento fuera de los bancos también expone una de las consecuencias del deterioro: quienes ya no consiguen crédito en el sistema tradicional recurren a fintech y otras plataformas, generalmente bajo condiciones financieras más exigentes. De esta manera, el endeudamiento puede trasladarse de un segmento a otro sin resolver el problema de fondo: la insuficiencia de ingresos para afrontar las obligaciones.
Para las entidades financieras, además, una cartera irregular no sólo incrementa el riesgo de incobrabilidad. También puede generar un endurecimiento de las condiciones para nuevos préstamos, con menores montos, mayores requisitos y costos financieros más elevados. Ese círculo termina impactando sobre el consumo y agrega una dificultad adicional para una economía que necesita recuperar actividad sin que los hogares profundicen su nivel de endeudamiento.
El escenario ya ingresó en la agenda del Congreso. La oposición impulsa una sesión para el jueves 15 de octubre con proyectos vinculados al endeudamiento y la morosidad familiar. Mientras el oficialismo plantea avanzar con una iniciativa centrada en transparentar el costo financiero total y fortalecer la educación financiera, sectores opositores proponen establecer límites a las tasas y restricciones al cobro de cuotas en relación con los salarios.
El nuevo dato sobre los refinanciados introduce así una dimensión política y económica adicional: el problema no pasa solamente por determinar cuándo comenzará a descender la morosidad, sino por establecer si los hogares cuentan con ingresos suficientes para sostener en el tiempo los acuerdos que ya firmaron. La reincidencia muestra que, para una parte de las familias, refinanciar la deuda no necesariamente significa haber superado la crisis de endeudamiento.
Con información de NA / Imagen: Radio UNR / Redacción: La Rosca
 Copýright 2025 - larosca.com.ar

 Actualidad